El riesgo país roza los 700 puntos y ya anticipa el peor escenario electoral para los bonos argentinos
Los títulos de deuda acumulan tres meses de caída continua y los inversores empiezan a descontar un 2028 de alto riesgo, con la política como variable central.
 Por Julián Brus · Cofundador y editor de Negocios y Economía3 min de lectura
Tres meses de deterioro sin pausa. Eso resume lo que le está pasando a la deuda argentina: el riesgo país trepó por encima de los 675 puntos básicos, su nivel más alto desde que tocó piso en 403 puntos a comienzos de julio.
El mercado no teme al default de 2026, sino al de 2028
La paradoja es llamativa: los inversores prácticamente descartan un incumplimiento en el corto plazo. El Gobierno cuenta con reservas en recuperación —compras por USD 1.000 millones en octubre, el triple de todo septiembre— y el ministro Luis Caputo confirmó que, en caso de necesidad, podría activar el swap chino para liberar dólares y cubrir vencimientos de 2027.
El problema está más adelante. Las dudas se concentran en la capacidad de repago a partir de 2028, cuando el escenario político local y el alza de tasas en Estados Unidos podrían estrechar aún más el acceso al financiamiento voluntario.
La política entró al precio de los bonos
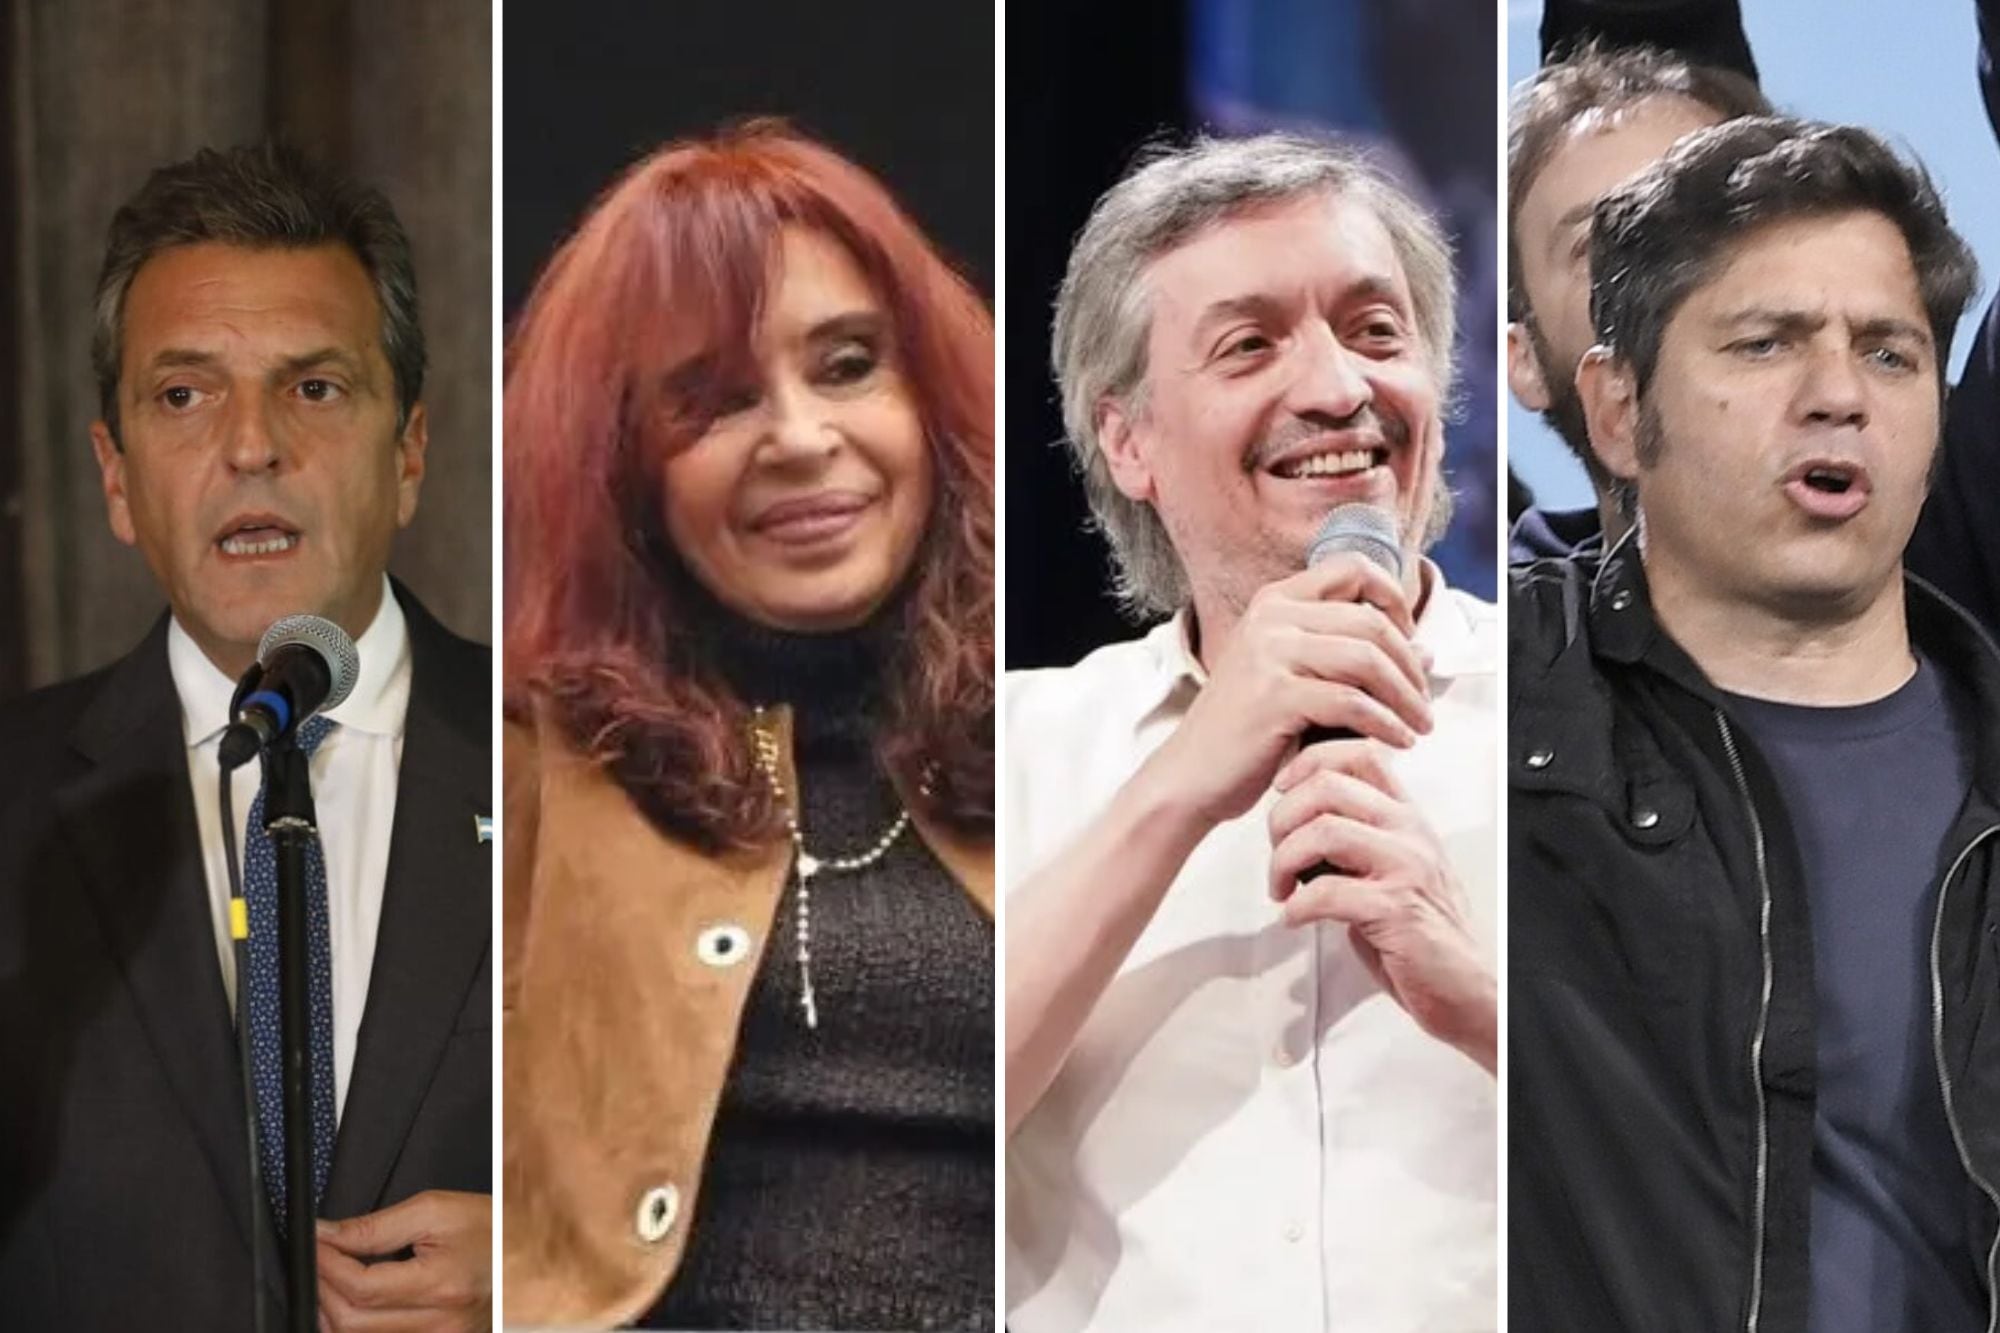
El estancamiento del apoyo a Javier Milei en torno al 38% —suficiente para gobernar, insuficiente para garantizar una reelección en primera vuelta— es uno de los factores que el mercado ya está procesando. A eso se suma el movimiento de la oposición: desde Axel Kicillof hasta Sergio Massa y Máximo Kirchner empiezan a posicionarse, lo que reactiva el fantasma de una nueva reestructuración de deuda.
El antecedente es 2020: cuando Alberto Fernández enfrentó una situación similar, optó por alargar plazos y recortar cupones. Esa memoria pesa.
¿Castigo exagerado o precio justo?
El deterioro se profundizó incluso en jornadas donde Wall Street tuvo una performance positiva, lo que revela que los bonos argentinos están respondiendo a lógicas propias. Las acciones bancarias del país acumulan una caída de cerca del 30% en lo que va del año y más del 50% desde principios de 2025.
El Tesoro, por su parte, optó en las últimas cuatro licitaciones por no emitir deuda en dólares para evitar convalidar tasas que hoy superan el 10% anual, muy por encima del 8,5% al que se colocó deuda en meses anteriores.
La pregunta que queda abierta es si el mercado está siendo racional o está adelantando un desenlace que todavía tiene doce meses de incertidumbre por delante. Para muchos operadores, esperar un mejor punto de entrada tiene más sentido que comprar ahora. Esa lógica, por sí sola, alimenta la caída.