La brecha cambiaria sube al 6% y el mercado empieza a pagar por cobertura anticipando 2027
El riesgo país tocó 710 puntos y el CCL llegó a $1.638, casi un 6% sobre el oficial. El dólar aguanta, pero la presión se filtra por otro lado.
 Por Julián Brus · Cofundador y editor de Negocios y Economía3 min de lectura
La calma del dólar oficial esconde una grieta que crece. Mientras el tipo de cambio apenas se movió —cerró a $1.545 con compras del Banco Central por USD 46 millones—, el contado con liquidación escaló hasta $1.638, dejando una brecha del 6% que ya no puede ignorarse.
El riesgo país golpea donde duele
Esta semana el riesgo país llegó a tocar los 710 puntos básicos, para luego retroceder parcialmente hasta 674 unidades. La debilidad de los bonos soberanos no se trasladó al oficial, pero sí empezó a presionar los dólares financieros, según consigna Infobae Economía.
El MEP se ubicó en niveles similares al CCL, en $1.549. No es un derrumbe, pero la dirección de la tendencia importa más que el nivel actual.
Por qué el mercado se mueve así
La cautela inversora no tiene una sola causa. El contexto internacional suma presión: shock petrolero y suba de tasas en Europa y Estados Unidos para contener la inflación. En el plano local, la incertidumbre política se profundiza a un año de las presidenciales, con un gobierno que no puede garantizar su propia victoria electoral.
La economía tampoco ayuda. El Estimador Mensual de Actividad Económica (EMAE) rebotó apenas 0,1% mensual en agosto, después de haber caído 2,8% en julio. Un mercado interno deprimido dificulta la recuperación de la imagen del oficialismo.
Lo que el Gobierno defiende y lo que el mercado testa
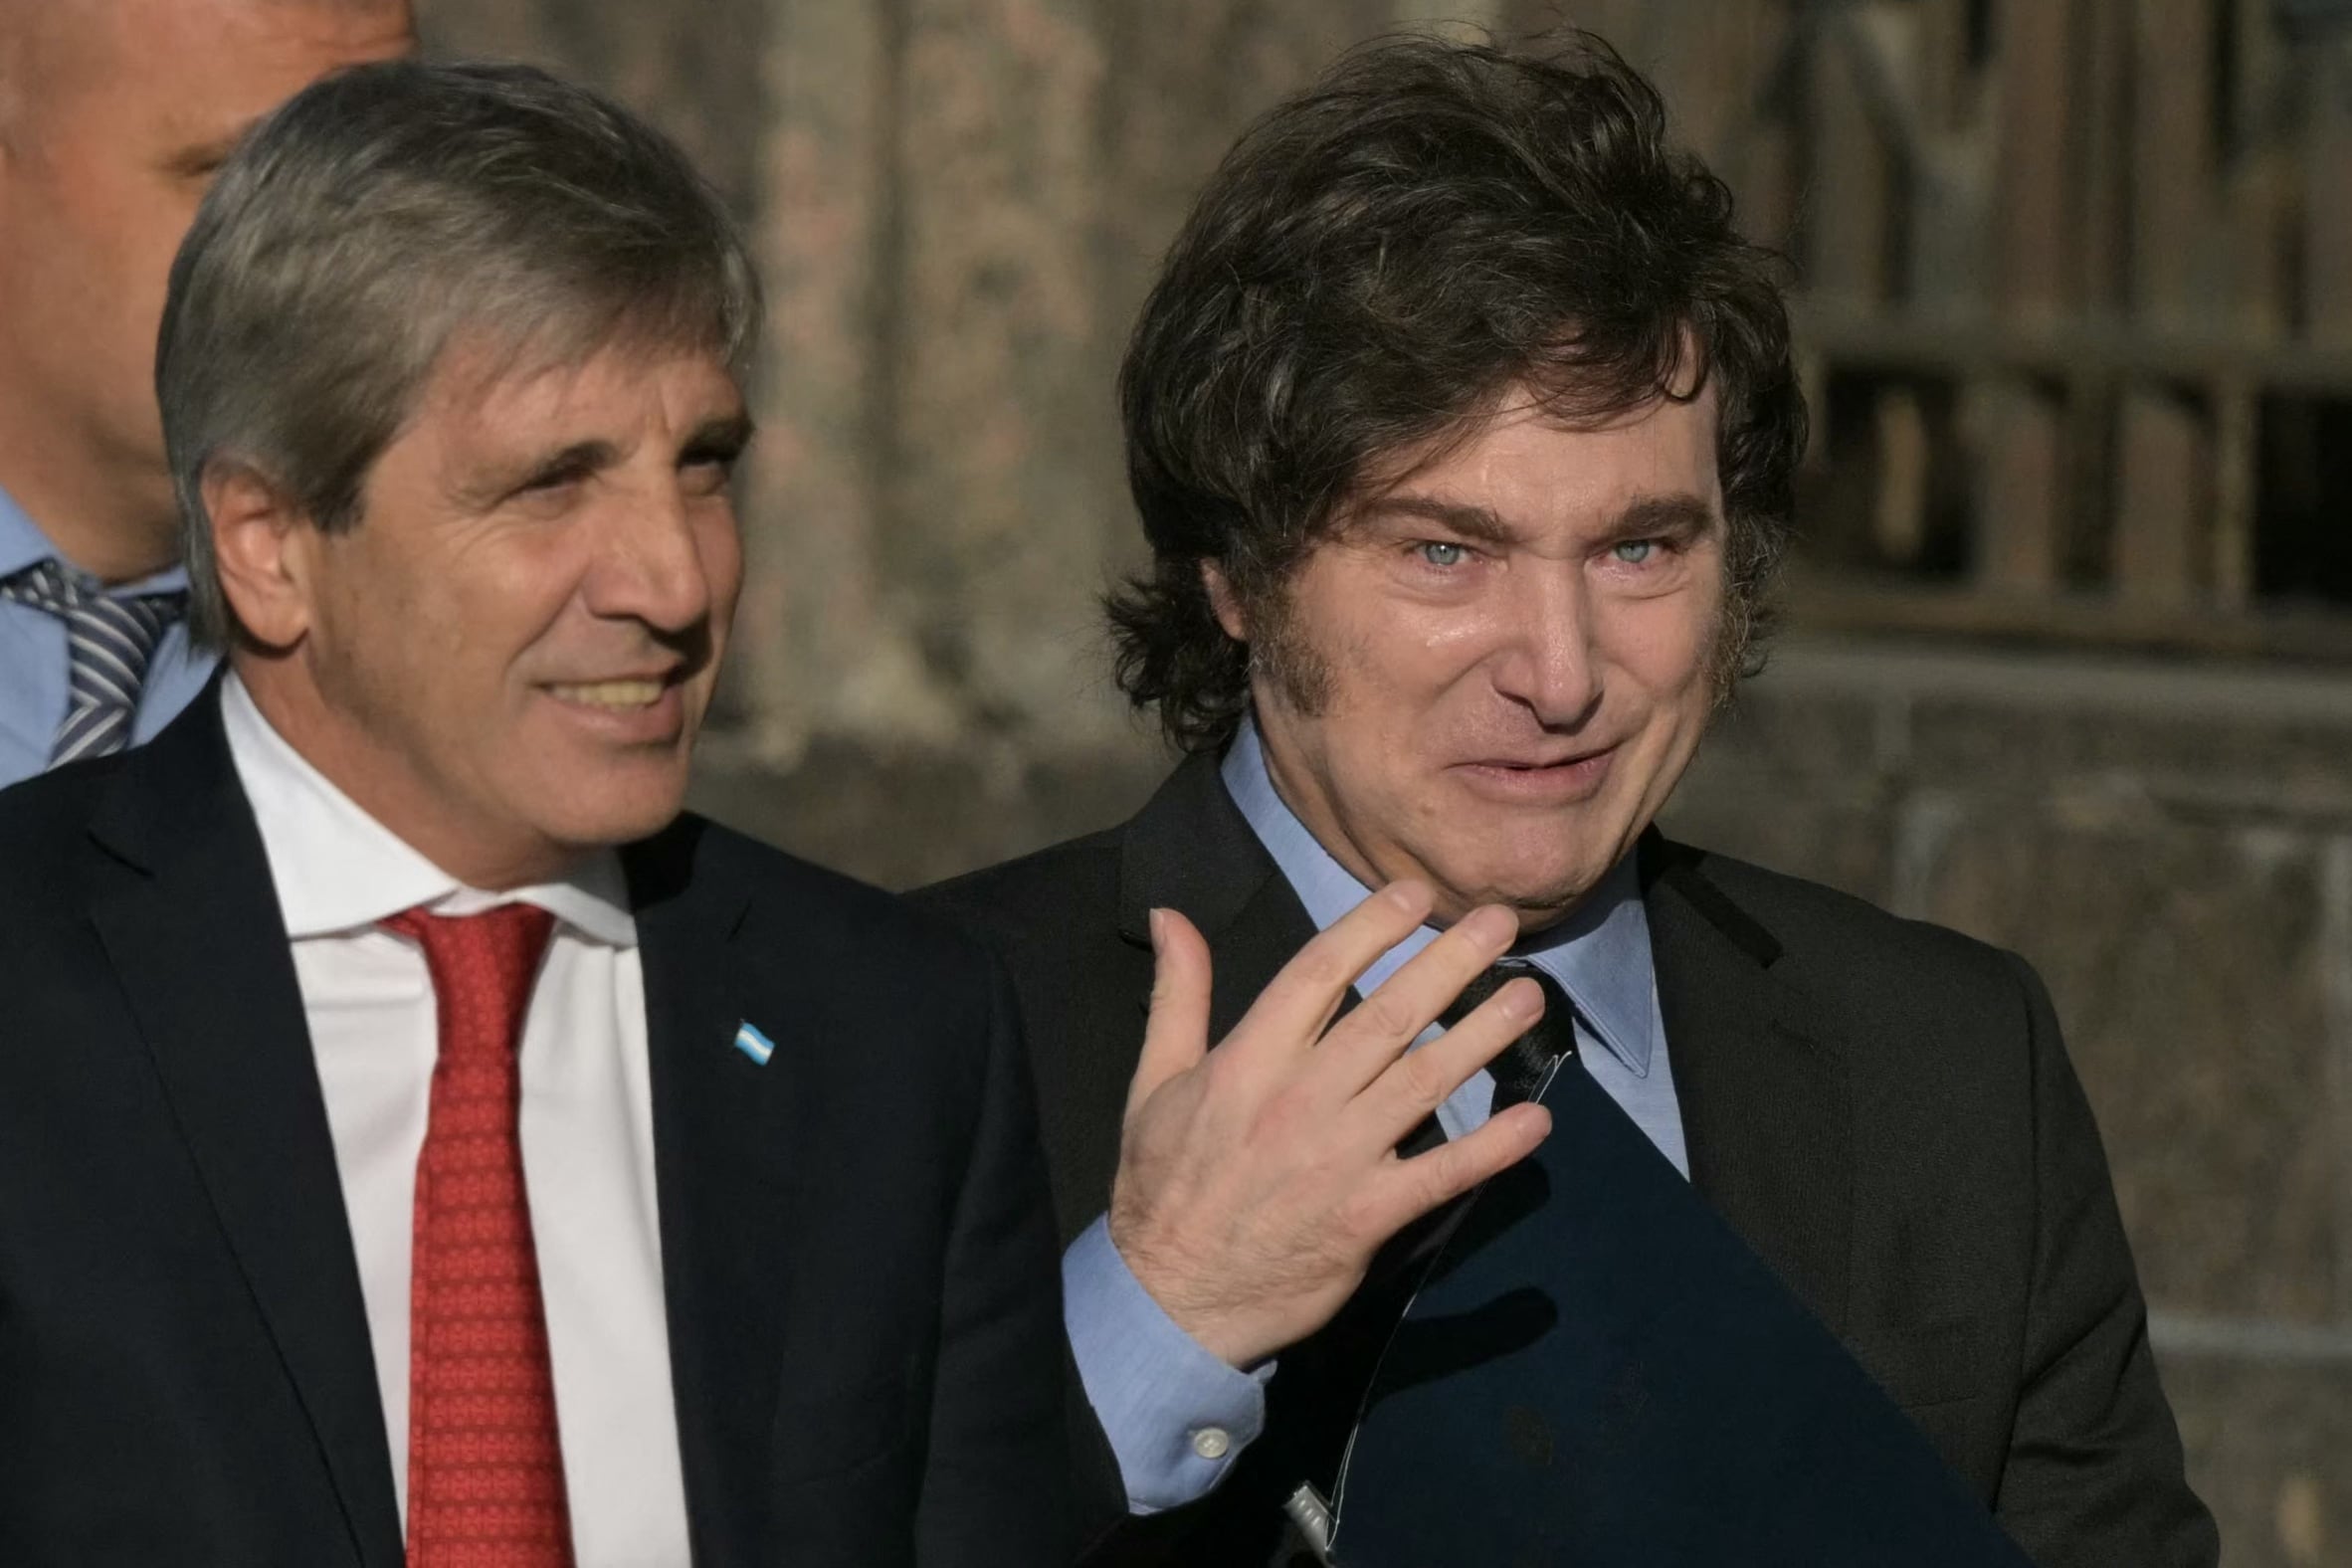
Millei reiteró esta semana que no hay razones para devaluar: el superávit comercial ya supera los USD 20.000 millones en lo que va del año y las reservas brutas treparon a USD 50.200 millones. El Central acumuló en octubre USD 1.150 millones en compras netas.
Sin embargo, la presión cambiaria tiene otras vías de escape. Si la brecha sigue ensanchándose semana a semana, el mercado estará señalando su disposición a pagar por un dólar más alto ante mayor volatilidad y falta de certezas electorales.
El número que no hay que perder de vista
Una brecha del 6% no es el 150% que se registró en 2023 bajo el gobierno de Alberto Fernández, cuando las restricciones cambiarias extremas forzaban la demanda hacia los financieros. La diferencia es abismal. Pero el riesgo está en la trayectoria: un aumento lento, persistente y con horizonte electoral 2027 puede convertirse en el problema que hoy parece manejable.
La pregunta que nadie responde todavía: ¿cuánta brecha tolera este esquema antes de que la presión cambiaria deje de ser silenciosa?